数字货币实现路径:央行签发到商户扫码收款,中间到底做了什么
数字货币实现路径:央行签发到商户扫码收款,中间到底做了什么
数字货币的实现,不是"造出一张新钞",而是把央行、商业银行、运营机构、商户收银、用户钱包五层全部打通的工程。我参与过几个城市试点,最直观的感受是:技术早已就绪数字货币实现路径:央行签发到商户扫码收款,中间到底做了什么,难点全在"接线"。
底层采用双层运营体系,央行管发行和注销,商业银行与指定运营机构管兑换流通。用户钱包分软钱包和硬钱包,软钱包跑在手机App里,硬钱包做成SIM卡形态面向跨境。密码学层面用ECDSA与SM2混合签名,兼顾速度和国密合规。
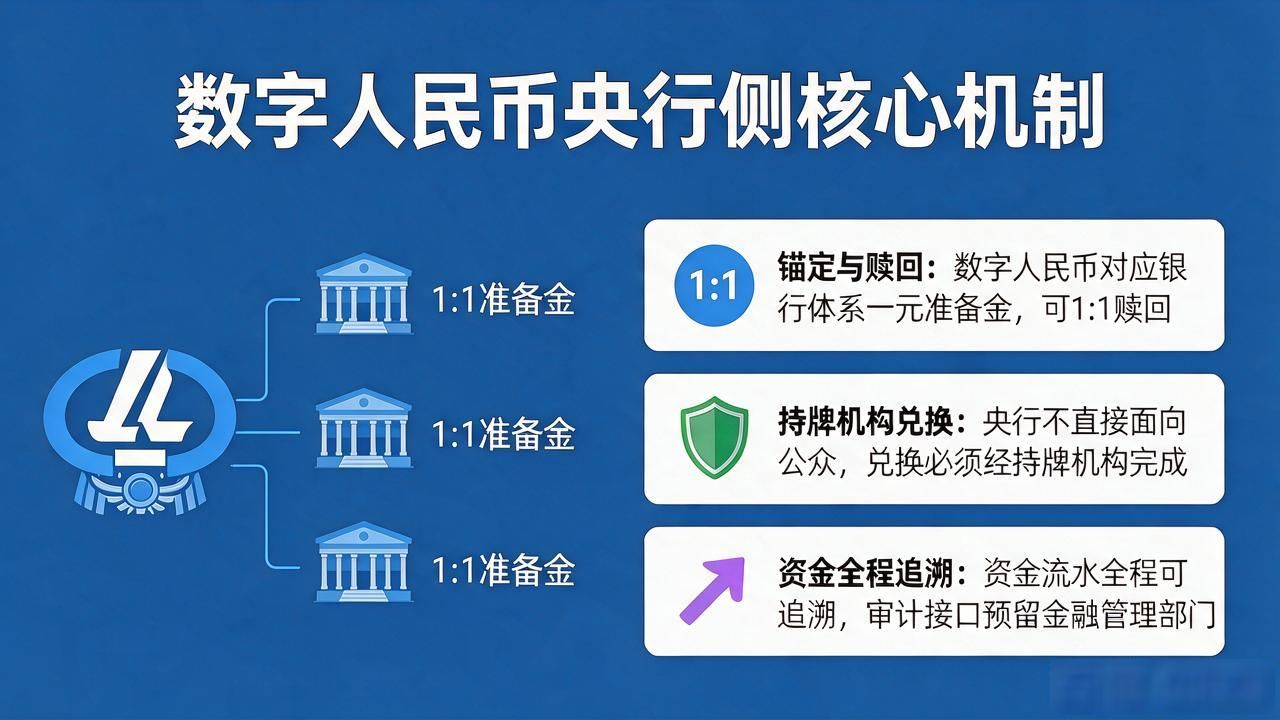
央行侧核心是锚定与赎回机制,每一枚数字人民币对应银行体系一元准备金,1:1可赎回。看似简单,实际要解决央行不直接面向公众的合规约束,所有兑换必须经持牌机构完成,资金流水全程可追溯,审计接口预留给金融管理部门。
商业银行和运营机构这层活儿最杂。智能合约模块要兼容定向红包、预付卡、工资代发等场景,离线支付让手机断网也能完成两方互验。清结算环节T+0轧差,跟银联、网联的既有报文协议做适配,联调周期往往比开发本身还长。
商户端,一台POS或一个小程序码就能收,跟微信支付宝并行。用户扫码或"碰一碰",体验跟付零钱差不多。真正卡住推广的不是技术,而是商户意愿——小商户多一种收款码,管理成本就多一截数字货币实现路径,得靠费率补贴和政策引导慢慢推。
关键词:数字货币实现路径