银行账户到底能不能用数字货币?普通储户绑定转账怎么操作
银行账户到底能不能用数字货币?普通储户绑定转账怎么操作
在银行柜台干了十二年,我见过储户从塞现金到扫码付款的变化。现在数字货币和银行账户正式打通,很多人还在问"我户头里的数字人民币到底算不算存款、安全不安全"。说白了,数字人民币是央行发行的法定货币,和银行账户里的存款有本质区别——它走的是央行账户体系,不是商业银行的信用负债。搞清楚这一点,后面用起来心里就踏实了。
实操上,绑定过程比想象中简单。下载数字人民币App,用手机号注册,然后关联你的商业银行账户——我见过的大多是对公户绑定,比如工资卡或者企业结算户。绑完以后,App里直接显示和银行卡联动的余额,充进去就是法币兑换,提出来就是法币提现,手续费目前是零。我手上有个做建材的客户,去年把门店收款全切到数字人民币钱包,绑定他那个基本户,对账时间从每天两小时压到二十分钟。
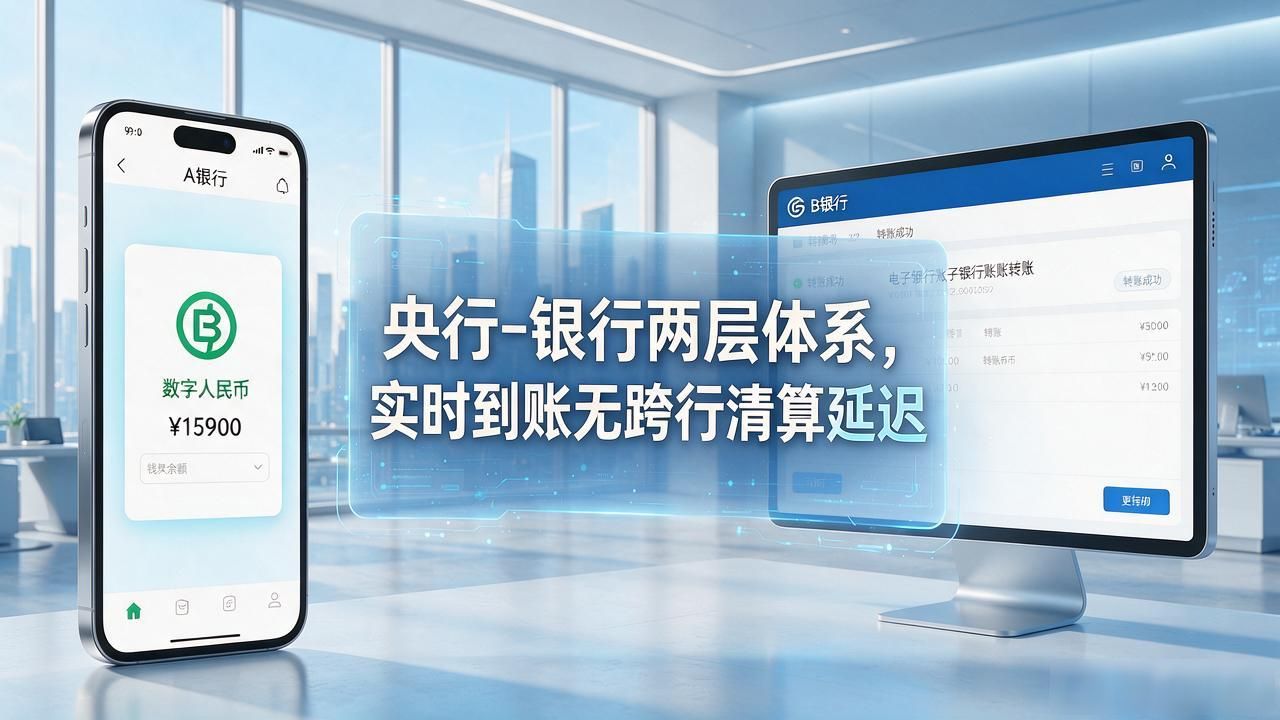
转账这块,数字人民币和银行账户之间走的是"央行-银行"两层体系,不存在跨行清算延迟。我同事帮客户做过一笔测试:从A银行的数字人民币钱包转到B银行的银行账户,实时到账,没有手续费。对公场景更明显,大额支付不再受传统汇划的时效限制。我那个做建材的客户现在给供应商打款,基本不碰电汇了,直接在钱包里发,对方收到还能附带智能合约条款,货到才自动打款。
用了一年多,我提醒客户两件事。一是数字人民币钱包里的余额目前不享受存款保险银行账户使用数字货币,它本质上是央行的负债,不是银行的;二是绑定银行账户后,钱包交易记录会和银行流水合并,税务核查口径和以前不一样了。别把大额资金全囤在钱包里"吃利息",它没有利息,和活期账户不一样。我通常建议客户把钱包当支付工具用,结算归银行,日常小额走数字货币银行账户到底能不能用数字货币?普通储户绑定转账怎么操作,各走各的轨道最省心。
关键词:银行账户使用数字货币